
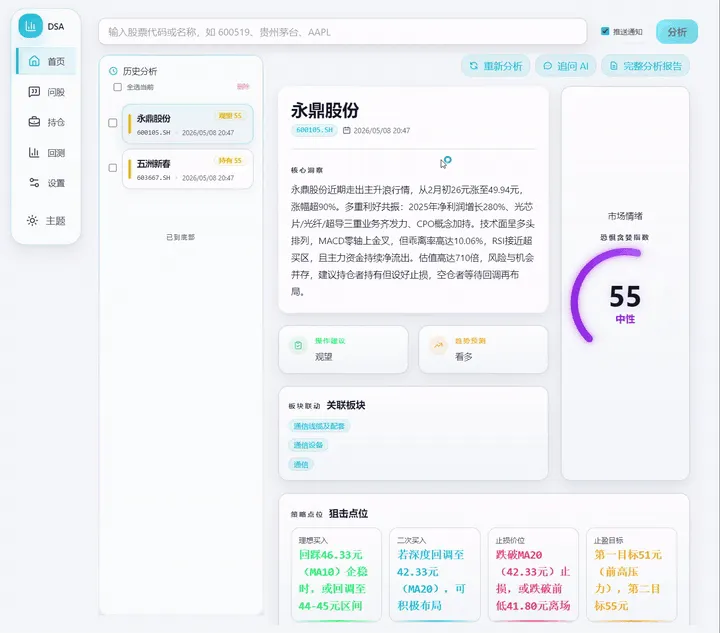
1. 痛点突围:它究竟击穿了什么工程死穴?
传统金融数据分析面临三大物理阻碍:数据源碎片化导致跨市场抓取成本极高、大模型上下文窗口在处理海量长文本財报时面临严重的幻觉与 Token 浪费、自建服务器与定时任务的运维开销吞噬了散户的微薄收益。daily_stock_analysis 绕过传统自建集群方案,直接将整个分析流水线嫁接到 GitHub Actions 托管环境中。开发者无需购买云主机,仅需配置一组 Secrets 即可完成从数据抓取、大模型推理到企业微信或飞书落地的全链路自动化闭环。
💡 架构核心洞见:将无状态计算任务托管至免费 CI/CD 管道,以 YAML 配置文件替代复杂的微服务编排,实现了资产监控的极致轻量化。
2. 核心架构与底层数据流向解析
系统采用经典的“数据采集—大模型解析—多渠道分发”管道模式。核心逻辑集中于 Python 脚本对多数据源的适配层。系统默认调用 AkShare、Baostock 和 YFinance 获取基础行情,同时通过可插拔的搜索 API(如 SerpAPI、Tavily)拉取实时财经新闻与社交舆情。数据清洗后注入指定的 LLM,通过结构化 Prompt 强制输出评分、买卖点位及风险警报。
[ AkShare / YFinance / SerpAPI ] ---> [ Python Core Parser ] ---> [ LLM Gateway Engine ]
                                              │
                                              ▼
[ WeChat / Feishu / Telegram / Slack ] <--- [ Markdown & Dashboard Formatter ]
在底层执行流中,工程代码对各类 API 的限流与超时进行了严格的降级设计。针对免费行情源的波动风险,系统内置了 Token 型数据源的无缝切换接口。通过对历史K线与基本面指标进行向量或结构化摘要,大模型输出不仅限于宏观定性,更涵盖了具体的技术指标计算结果与风险检查清单。
3. 技术选型与性能横向硬核对比
| 选型维度 | 本方案 (daily_stock_analysis) | 传统实现范式 | 典型竞品方案 | 生产环境收益 |
|---|---|---|---|---|
| 运行环境 | GitHub Actions / Docker | 独立 VPS / K8s | 本地 Python 脚本 | 零服务器运维成本与 7x24 可用性 |
| 数据聚合 | 多源 Fallback 矩阵 | 单一券商 SDK | 商业金融终端 | 规避单一数据源限流导致的单点崩溃 |
| 推送链路 | IM Webhook + 邮件多路并发 | 仅限单一邮件网关 | 手动网页端查询 | 移动端即时触达决策仪表盘 |
| 部署门槛 | 5 分钟完成 YAML 配置 | 数小时环境依赖调试 | 复杂的 SaaS 订阅制 | 极低的学习成本与完全的代码掌控权 |
这套对比清晰界定了开源方案与商业终端的边界。它不试图提供毫秒级的量化高频交易撮合,而是精准切中中长线开发者和极客在日常资产跟踪上的痛点,用最轻量的方式达成最高的信息密度。
4. 手把手极客实操:从零构建最小闭环
在本地或者 CI 环境中跑通该项目需要完成环境准备与依赖安装。以下为标准的本地运行流程,适用于快速验证核心分析逻辑。
# 克隆项目到本地工作区
git clone https://github.com/ZhuLinsen/daily_stock_analysis.git && cd daily_stock_analysis

# 安装运行所需的全部 Python 依赖包
pip install -r requirements.txt

# 复制环境变量模板文件
cp .env.example .env

# 执行指定自选股的调试分析命令
python main.py --stocks 600519,AAPL,2330.TW --debug
当执行上述命令后,系统将自动依次抓取贵州茅台(600519)、苹果公司(AAPL)以及台积电(2330.TW)的近期行情数据,结合配置的 LLM 生成包含综合评分与风险警报的 Markdown 报告,并在终端打印结构化输出。
5. 生产落地踩坑指南与避坑建议 (Gotchas)
在实际配置与长周期运行过程中,由于上游数据源的变动与大模型服务的限制,容易触发特定的工程陷阱。
⚠️ 避坑预警 [免费行情源限流]:默认的 AkShare 或 YFinance 在高频调用或网络抖动时容易抛出连接超时异常。如果计划长期监控超过 20 支以上股票,务必在 Secret 中配置 Tushare Token 或 Longbridge OAuth 凭证以保障数据吞吐稳定性。
⚠️ 避坑预警 [LLM 响应超时与 Token 溢出]:当自选股列表配置过多且新闻源返回大量原始文本时,部分模型的上下文窗口会被迅速占满并抛出超时错误。建议合理控制单次运行的股票数量,或通过环境变量按需启用搜索摘要与模型缓存优化机制。